
核心观点
短期受强势美元、纺服传统淡季及美棉生长改善压制,郑棉失守16000元/吨关口震荡偏弱;但中长期受印度种植面积锐减25%、国内新季减产预期及库销比收窄支撑,供需基本面趋紧逻辑逐步兑现。预计短期棉价以区间震荡消化利空为主,中长期重心上移概率较高。
行情回顾
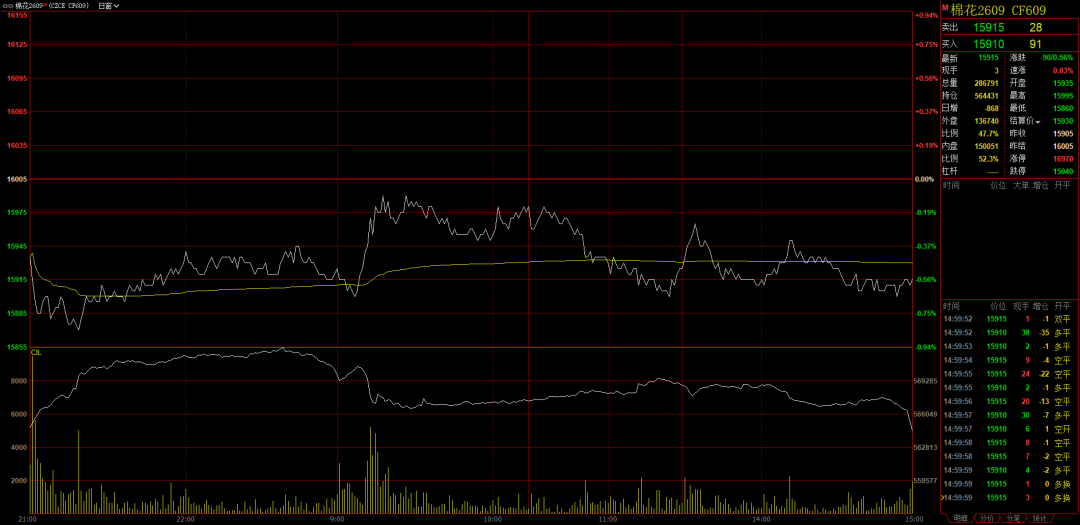
今日郑棉主力合约小幅收跌,伴随持仓量下降,市场交投趋于谨慎。价格微幅回调且资金减仓离场,反映当前缺乏实质性基本面驱动,多空双方均处于观望状态,短期内预计以区间震荡为主。
据上海国际棉花交易中心监测,截至6月24日,本年度新疆机采棉在库综合成本均价为15031元/吨(毛重),北疆均价为15036元/吨,南疆均价为15027元/吨;截至6月24日,本年度新疆机采棉期货仓单成本均价为15090元/吨(毛重),北疆均价为15095元/吨,南疆均价为15086元/吨。6月24日,新疆机采棉疆内库销售基差指数(31级双29含杂2.8%以内)为1487元/吨,较上一日上涨20元。其中,北疆基差为1556元/吨,奎屯、昌吉区域主流基差在1500至1610元/吨左右;南疆基差在1402元/吨,巴州、阿克苏两地主流基差在1450至1570元/吨左右,喀什地区在1100至1250元/吨左右。
基本面深度分析
供给侧:国内商业库存处于稳步去化阶段,新棉上市前现货供应整体偏紧。新年度新疆目标价格补贴已发放,虽保障了农资投入,但受气候扰动,国内新季产量预期下调2-5%。国际端分化显著:印度受季风雨季开局偏少影响,截至6月中旬新棉种植面积同比大幅下滑25%,显著收缩远期全球供给预期;美棉主产区降水改善,优良率升至53%,实播面积与单产预期同步提升,强化丰产逻辑;巴西全年出口预期上调至336万吨,高性价比货源持续抢占份额。国内主要港口受进口配额限制及企业等待南半球新棉上市影响,保税棉通关量受限,库存延续小幅累积。
需求侧:下游纺服行业正式步入传统淡季,终端消费边际走弱。内地纱厂开机率持续下降,纯棉纱市场交投清淡,织厂备货意愿极差,以刚需采购为主,成品纱线库存持续累积。出口端承压明显:5月我国棉纱出口量环比下滑3.03%,受美国301关税调查、潜在加征12.5%关税及东南亚国家竞争影响,中国棉制品对美出口份额持续流失,外需订单转移进一步加剧了国内产业链的供需宽松格局。
成本与利润:当前纺企利润空间持续受挤压,高升水资源成交受阻,新疆部分纱厂因常规品种累库及资金周转压力,已计划降价促销,产业链负反馈向上游传导,削弱了现货高价棉的接受度。但远期成本支撑依然稳固,棉农挺价预期偏高,叠加新棉预售基差走强及大型纺企逢低锁定远期货源行为,加工费低位运行对开工意愿形成制约的同时,也实质性封杀了盘面深跌空间。
产业链联动:宏观层面美元指数走强压制大宗商品整体估值。原油价格回落带动PTA及涤纶短纤生产成本下行,纺织厂“减棉增涤”策略加速落地,替代纤维对棉花需求的挤出效应显著增强。此外,国储轮出政策节奏及进口滑准税配额悬而未决,成为短期扰动市场情绪的重要政策变量。
后市展望
短期(近1-2个月):郑棉主力合约预计将在15600-16200元/吨区间维持震荡偏弱运行。市场将逐步消化宏观鹰派预期、美棉优良率改善及淡季需求疲软等利空因素,缺乏单边趋势驱动,盘面以区间波动为主。
中期(新棉上市前):随着印度及国内减产预期的进一步验证,叠加商业库存去化见底,供需平衡表实质性收紧将逐步主导定价逻辑。若宏观情绪企稳,价格重心有望逐步上移至16500-17500元/吨区间。
长期:全球棉花供给格局受厄尔尼诺气候周期扰动,中长期价格运行重心上移的底层逻辑未改。
风险提示:
1. 宏观政策风险:美联储加息路径超预期及中美贸易关税摩擦升级,可能引发系统性抛压与估值下修。2. 天气与产量风险:新季主产区(新疆、美棉、印度)若出现极端干旱或异常降水,将导致单产大幅波动,加剧远月合约价格震荡。3. 政策调控风险:国储大规模轮出或进口配额超发将迅速改变国内短期供需格局,压制盘面反弹空间;需密切关注6月底实播面积报告及后续天气变化对实际供需的验证。
来源 | 上棉数链AI智能体
让中国为全球大宗纺织原料定价
期现联动服务实体经济
内外互通塑造中国价格
www.cottonsh.com
长按二维码关注棉交中心公众号
]article_adlist-->
长按二维码关注棉交中心PTA产业圈
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
富腾优配提示:文章来自网络,不代表本站观点。